 新闻中心
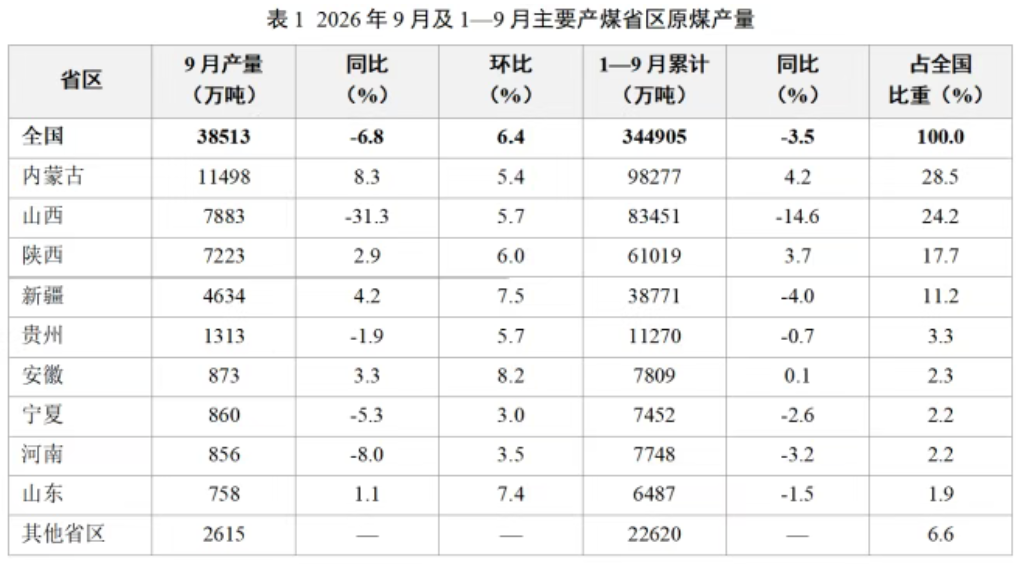
9月,全国原煤产量较8月增加2300多万吨,环比明显回升,但同比仍下降6.8%,降幅较8月收窄0.9个百分点。分省数据看,全国原煤产量同比减量主要来自山西,其他省区合计产量仍保持增长,区域间分化明显。
一、产量环比回升,同比仍处低位
9月,全国原煤产量38513万吨,环比增长6.4%,增幅较8月提高1个百分点,重回3.8亿吨以上。保供增产政策持续推进、煤价高位运行对生产形成激励,以及安全检查趋向常态化而对生产的影响有所减弱,共同推动产量回升。
但9月产量仍较去年同期减少2810万吨,同比下降6.8%。1—9月累计产量34.49亿吨,同比下降3.5%,降幅较前8个月扩大0.2个百分点。总体来看,国内煤炭生产虽在恢复,但增量不足以弥补此前减量。
二、增量集中于四省区,山西减产影响突出
9月,内蒙古、山西、陕西和新疆原煤产量环比分别增加约589万吨、425万吨、409万吨和323万吨,是当月全国产量增量的主要来源。
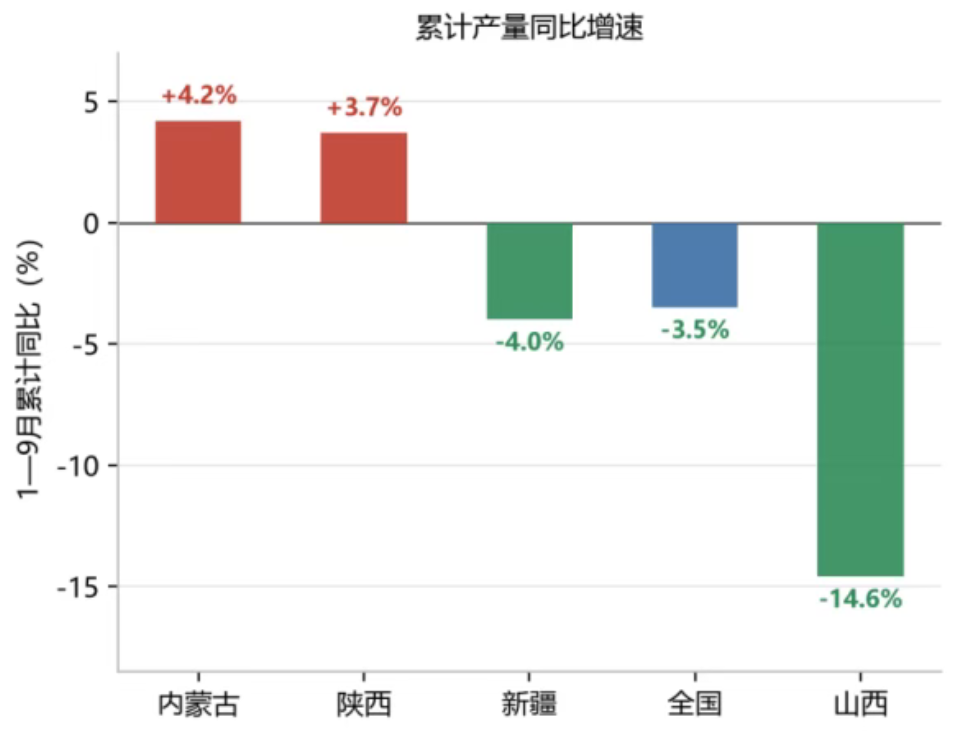
山西仍是影响全国煤炭产量的关键变量。1—9月,山西原煤产量83451万吨,同比下降14.6%,累计减量约1.43亿吨,降幅较前8个月扩大2.1个百分点。同期,晋陕蒙三省区产量合计占全国的70.4%,同比减少7954万吨,减量主要来自山西;内蒙古和陕西累计产量分别增长4.2%和3.7%。新疆累计产量同比则转为下降4.0%,增产支撑有所减弱。
三、供应恢复预期升温,市场供需博弈加剧
进入10月,山西煤矿复产进度加快,各主产区申报的增产规模较大,市场对供应恢复的预期增强。需求端支撑也相对不足。电煤消费逐步进入季节性淡季,终端采购积极性偏弱,电厂对高价煤的接受度有限。
此外,近期北方港口受大风封航影响,煤炭调出受限,库存明显累积。截至10月21日,环渤海港口库存升至2530.5万吨,较上周增加196万吨。供应恢复预期、终端需求偏弱与港口库存上升叠加,限制了煤价进一步上涨的空间。
四、四季度供应有望恢复,煤价走势仍存变数
展望四季度,随着保供增产政策推进及山西煤矿复产达产,全国原煤产量有望继续回升,但实际恢复幅度和速度仍有待观察。
冬储需求和进口成本将提供一定支撑。随着冬季用煤高峰临近,下游补库需求有望逐步释放。不过,当前终端接货意愿偏弱,电厂仍以消化现有库存为主,需求支撑尚待兑现。预计煤价将继续承压,但短期内下调空间有限。(作者:伊森)